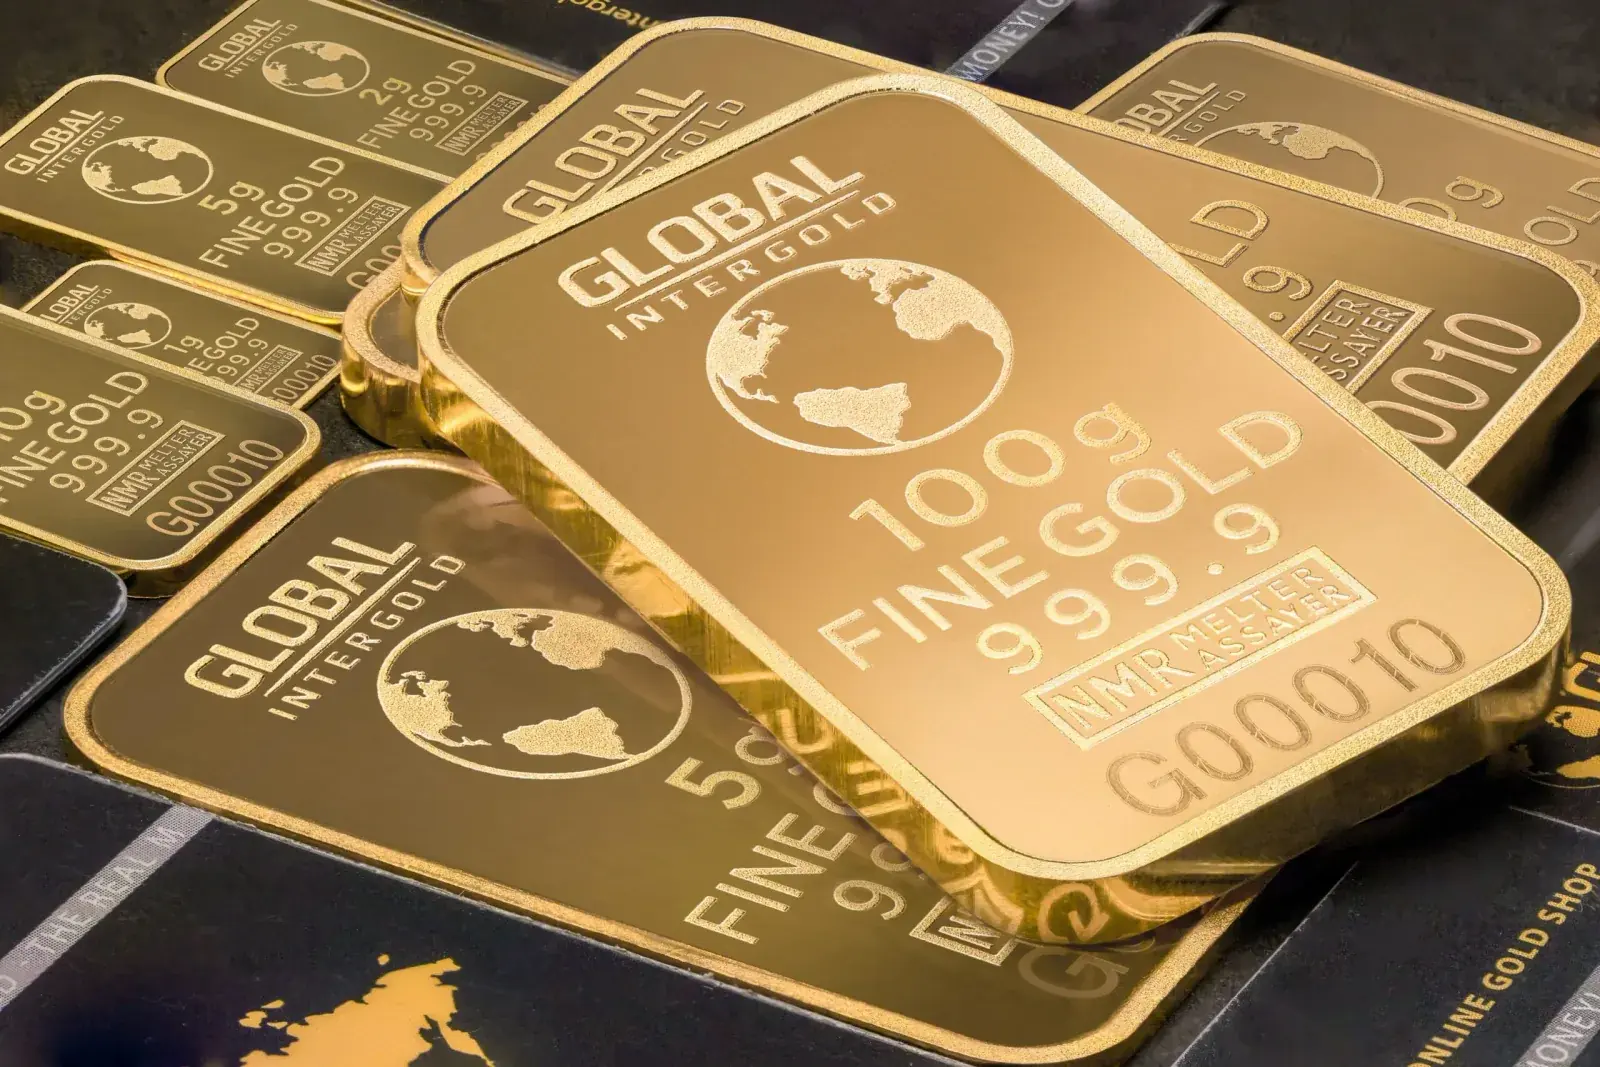
Gold hat eine lange Geschichte und einen kurzen Wirkungsmechanismus. Es liefert keine Erträge. Der einzige Weg zum Gewinn führt über einen höheren Verkaufskurs, und dieser Kurs schwankt erheblich. Wer das akzeptiert, kann Gold sinnvoll beimischen. Wer eine Verzinsung erwartet, ist beim falschen Produkt.

Was Gold leistet und was es nicht leistet
Eine Anleihe zahlt Zinsen, eine Aktie kann Dividenden ausschütten, eine vermietete Wohnung bringt Miete. Gold bringt nichts davon. Ein Kilogramm Gold im Schließfach ist nach zehn Jahren immer noch ein Kilogramm Gold. Ob es mehr wert ist, entscheidet allein der Markt.
Die Verbraucherzentrale ordnet die langfristige Wertentwicklung nüchtern ein: Seit 1900 lag die reale, also inflationsbereinigte Rendite von Gold bei durchschnittlich 0,8 Prozent pro Jahr. Staatsanleihen kamen im selben Zeitraum auf 1,8 Prozent, Aktien auf 5,1 Prozent. In einzelnen Krisenjahren, etwa 2007, 2020 und 2022, hat Gold Verluste anderer Anlagen teilweise ausgeglichen. Das ist der eigentliche Grund für eine Beimischung, nicht die Renditeerwartung.
Umgekehrt gab es lange Durststrecken. Nach dem Höchststand Anfang 1980 dauerte es Jahrzehnte, bis dieses nominale Niveau wieder erreicht wurde. Wer in diesem Zeitraum Gold hielt, hatte keinen einzigen Euro Ertrag und einen realen Kaufkraftverlust. Vergangene Kursverläufe, in beide Richtungen, sagen nichts über die Zukunft.
MerkeDieser Beitrag ist allgemeine Verbraucherinformation. Er ist keine Anlageberatung nach Paragraf 34f der Gewerbeordnung und keine Empfehlung für einen bestimmten Händler, ein bestimmtes Produkt oder einen bestimmten Zeitpunkt. Er enthält keine Zusage über künftige Erträge. Steuerregeln, Freigrenzen und Feingehaltsschwellen ändern sich, prüfen Sie die genannten Werte vor einer Entscheidung gegen die aktuelle Rechtslage oder lassen Sie sie von einem Steuerberater prüfen.
Wie hoch ist der Spread bei Barren und Münzen?
Der Spread ist die Spanne zwischen dem Preis, zu dem Sie kaufen, und dem Preis, zu dem derselbe Händler im selben Moment zurückkauft. Diese Spanne ist ein sofortiger Verlust, den der Kurs erst wieder einholen muss.
Bei einer Unze, also rund 31,1 Gramm, liegt der Spread typischerweise bei etwa 6 Prozent. Bei kleinen Einheiten wie 1-Gramm- oder 5-Gramm-Barren steigt er deutlich, teils bis zu 20 Prozent. Der Grund ist einfach: Prägung, Verpackung und Handling kosten pro Stück ungefähr gleich viel, unabhängig vom Gewicht. Kleine Stückelungen sind deshalb die teuerste Form, Gold zu kaufen, auch wenn sie sich später leichter in Teilen verkaufen lassen.
Bei Münzen kommt ein zweiter Aufschlag hinzu. Sammlermünzen werden über ihren reinen Materialwert hinaus bezahlt, und dieser Aufschlag ist beim Wiederverkauf nicht garantiert. Bei einem Barren zählt dagegen ausschließlich das Gewicht des Feingoldes. Wer den Materialwert will, fährt mit gängigen Anlagemünzen oder Barren größerer Einheiten günstiger als mit kleinen Sammlerstücken.
Physisch, ETC oder Zertifikat: was ist der Unterschied?
| Form | Was Sie besitzen | Hauptkosten | Wesentliches Risiko |
|---|---|---|---|
| Barren und Anlagemünzen | das Metall selbst | Spread rund 6 Prozent bei einer Unze, bis 20 Prozent bei Kleineinheiten, dazu Lagerung | Diebstahl, Verlust, Versicherungsgrenzen |
| Physisch besicherter Gold-ETC | eine Inhaberschuldverschreibung, oft mit Lieferanspruch | laufende Verwaltungsgebühr, Handelsspanne, Depotkosten | Emittentenrisiko trotz Besicherung |
| Zertifikat auf den Goldpreis | eine Forderung gegen den Emittenten | Kosten oft in der Handelsspanne versteckt | Totalverlust bei Insolvenz des Emittenten |
| Goldsparplan | je nach Anbieter Miteigentum oder nur einen Anspruch | Ausgabeaufschläge und laufende Gebühren, oft hoch | Anbieterrisiko, unklare Eigentumslage |
| Goldminenaktien | Anteile an Unternehmen | Ordergebühren, Depotkosten | Unternehmensrisiko, folgt dem Goldpreis nur teilweise |
Der wichtigste Unterschied liegt im Eigentum. Beim Barren im Schließfach gehört Ihnen das Metall. Bei einem ETC oder Zertifikat halten Sie eine Schuldverschreibung, also eine Forderung gegen ein Unternehmen. Geht dieses Unternehmen insolvent, hängt Ihr Ergebnis davon ab, wie die Besicherung ausgestaltet ist. Bei reinen Zertifikaten ohne Hinterlegung droht der Totalverlust, auch wenn der Goldpreis steigt.
Goldminenaktien sind kein Goldersatz. Sie folgen dem Goldpreis nur mittelbar und tragen zusätzlich alle Risiken eines Bergbauunternehmens, von Streiks über politische Eingriffe bis zu Förderkosten.
Wie wird Gold besteuert?
Zwei Steuerarten sind relevant, und sie werden häufig verwechselt.
Bei der Umsatzsteuer gilt Paragraf 25c UStG. Lieferung, Einfuhr und innergemeinschaftlicher Erwerb von Anlagegold sind steuerfrei. Als Anlagegold gelten Barren und Plättchen mit einem Feingehalt von mindestens 995 Tausendstel sowie Goldmünzen mit mindestens 900 Tausendstel Feingehalt, die nach 1800 geprägt wurden, im Ursprungsland gesetzliches Zahlungsmittel sind oder waren und üblicherweise zu höchstens 80 Prozent über dem Offenmarktwert ihres Goldgehalts verkauft werden. Silber, Platin und Palladium fallen nicht unter diese Befreiung, hier fällt Umsatzsteuer an.
Bei der Einkommensteuer gilt Paragraf 23 EStG. Physisches Gold ist ein anderes Wirtschaftsgut im Sinne von Absatz 1 Nummer 2. Liegt zwischen Anschaffung und Veräußerung mehr als ein Jahr, ist der Gewinn nicht steuerbar. Verkaufen Sie innerhalb des Jahres, bleibt der Gewinn nach Paragraf 23 Absatz 3 Satz 5 EStG nur steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Kalenderjahres unter 1.000 Euro liegt. Das ist eine Freigrenze, keine Freibetrag: Bei 1.001 Euro ist der gesamte Betrag steuerpflichtig.
Bei Wertpapieren auf Gold gilt die Jahresfrist nicht automatisch. Für Xetra-Gold hat der Bundesfinanzhof mit Urteil vom 6. Februar 2018, Aktenzeichen IX R 33/17, entschieden, dass die Einlösung der Inhaberschuldverschreibung gegen physische Lieferung kein steuerbarer Vorgang ist. Diese Entscheidung betrifft eine konkret ausgestaltete Schuldverschreibung mit Lieferanspruch. Für andere Gold-ETC und für Zertifikate hängt die Behandlung von der jeweiligen Konstruktion ab, dort kann die Abgeltungsteuer greifen. Klären Sie die steuerliche Einordnung vor dem Kauf anhand des Wertpapierprospekts oder mit einem Steuerberater, nicht erst beim Verkauf.
Kaufbelege sind bei Gold die entscheidende Unterlage. Ohne Rechnung mit Datum lässt sich die Haltedauer gegenüber dem Finanzamt nicht nachweisen, und die Steuerfreiheit nach einem Jahr ist praktisch wertlos. Legen Sie Belege zusammen mit den anderen Vorsorgeunterlagen ab, wie es der Beitrag zur Altersvorsorge in drei Schichten für Verträge und Nachweise empfiehlt.
Wo lagern Sie Gold und was kostet das?
- Bankschließfach: Verursacht laufende Jahresgebühren und ist nur bis zu einer vereinbarten Höchstsumme versichert. Fragen Sie nach dieser Summe und nach den Öffnungszeiten, denn ein Schließfach ist nur zugänglich, wenn die Filiale geöffnet hat.
- Zuhause im Tresor: Hausratversicherer knüpfen Entschädigungsgrenzen für Wertsachen an die Versicherungssumme und an die Art der Aufbewahrung. Ohne geprüften und verankerten Tresor ist die Grenze regelmäßig niedrig. Lassen Sie sich die konkrete Grenze schriftlich bestätigen, bevor Sie größere Mengen zuhause aufbewahren, und lesen Sie den Beitrag zur Hausratversicherung und ihren Entschädigungsgrenzen.
- Externes Zollfreilager oder Händlerdepot: Kostet eine jährliche Gebühr, meist als Prozentsatz des Depotwerts. Prüfen Sie, ob Sie Eigentümer eines konkret nummerierten Barrens sind oder nur Miteigentümer an einem Sammelbestand.
- Dokumentation: Notieren Sie Kaufdatum, Gewicht, Feingehalt, Prägestätte und Seriennummer. Ohne diese Angaben ist im Schadensfall weder eine Entschädigung noch eine Fahndung sinnvoll möglich.
- Verschwiegenheit: Erzählen Sie im Umfeld nicht davon. Die häufigste Ursache für den Verlust von Goldbeständen ist nicht der Kurs, sondern der Einbruch.
- Anteil festlegen. Entscheiden Sie vorab, welchen Prozentsatz Ihres Vermögens Gold ausmachen soll. Die Verbraucherzentrale nennt höchstens 5 bis 10 Prozent als Beimischung.
- Notgroschen sichern. Drei bis sechs Monatsausgaben gehören auf ein jederzeit verfügbares Konto, nicht in Metall. Gold lässt sich nicht in Teilen für die Stromnachzahlung verwenden.
- Form wählen. Größere Barren oder gängige Anlagemünzen haben den geringsten Spread. Kleinstückelung kostet Aufschlag.
- Preise am selben Tag vergleichen. Rechnen Sie den Händlerpreis auf den Preis je Gramm Feingold um und vergleichen Sie ihn mit dem aktuellen Kurs. Nur so wird der Aufschlag sichtbar.
- Verkaufspreis mit erfragen. Lassen Sie sich vom selben Händler nennen, zu welchem Preis er das Stück zurücknimmt. Die Differenz ist Ihr Spread.
- Belege ablegen. Rechnung mit Datum, Gewicht und Feingehalt aufbewahren, solange Sie das Gold halten, und darüber hinaus bis zur Bestandskraft des Steuerbescheids nach dem Verkauf.
Für wen taugt Gold? Für Anleger, die einen breit aufgestellten Bestand haben, einen kleinen Teil davon unabhängig von Zinsentwicklungen halten wollen und lange Seitwärtsphasen aushalten. Für wen taugt es nicht? Für alle, die eine laufende Verzinsung brauchen, für alle, die den Betrag in absehbarer Zeit wieder benötigen, und für alle, die damit eine Versorgungslücke im Alter schließen wollen. Für dieses Ziel sind planbare, lebenslange Zahlungen der geeignetere Baustein, wie sie der Beitrag zur gesetzlichen und privaten Rentenversicherung beschreibt.
Wenn Sie kaufen, notieren Sie sich am selben Tag den Kaufkurs je Gramm Feingold und den vom Händler genannten Rücknahmepreis. Diese beiden Zahlen sind Ihre Ausgangsbasis für jede spätere Bewertung.