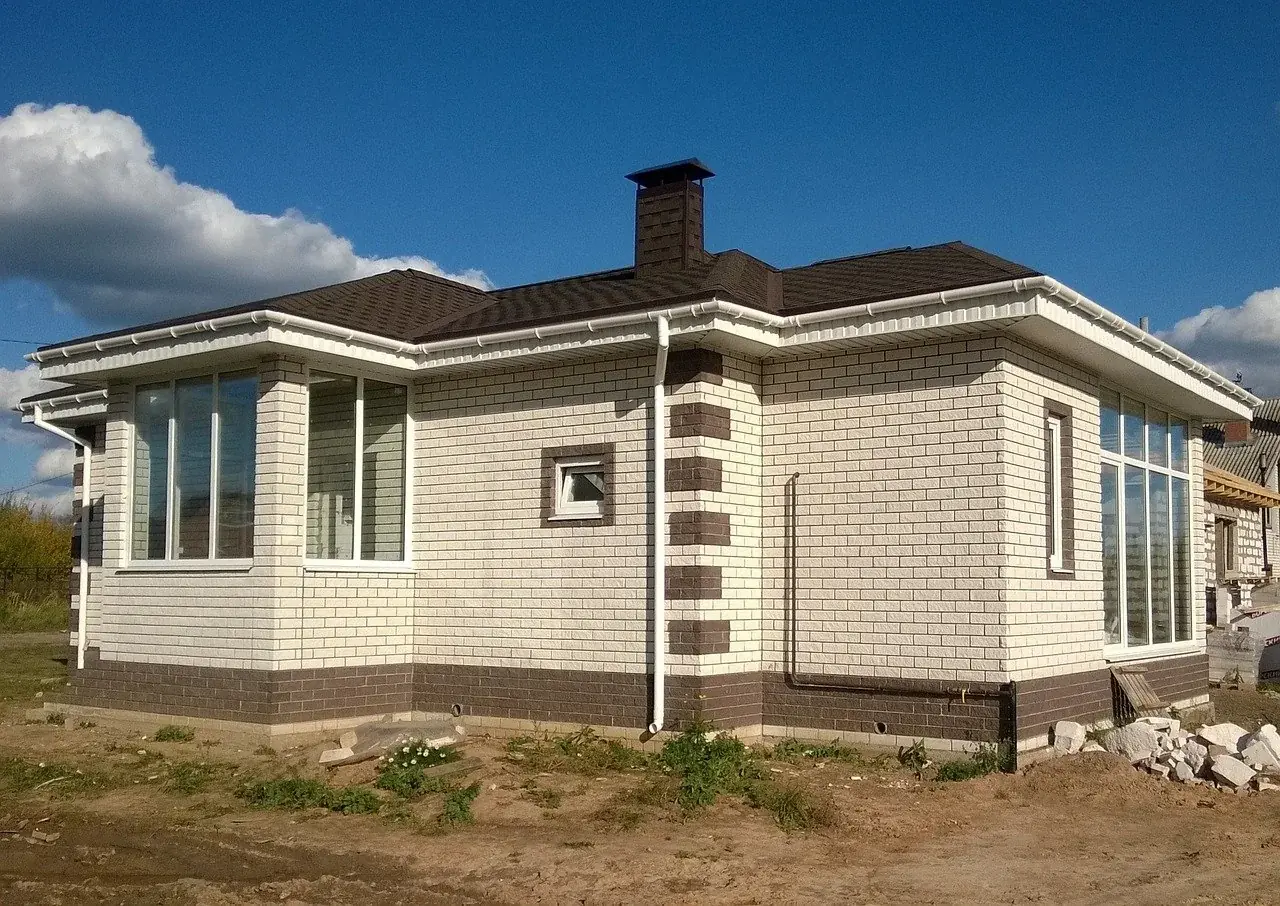
Ein Neubau ist während der Bauzeit schlechter geschützt als jedes fertige Haus. Die Wohngebäudeversicherung beginnt erst mit der Bezugsfertigkeit. Die Bauherrenhaftpflicht zahlt nur an Dritte. Was zwischen Baugrube und Abnahme am Bauwerk selbst kaputtgeht, trägt zunächst der Bauherr.
Der Begriff Gebäudeneubauversicherung ist dabei kein Produktname. Er fasst zwei getrennte Verträge zusammen, die unterschiedliche Ursachen abdecken und häufig auch bei unterschiedlichen Versicherern liegen. Wer nur einen davon abschließt, hat eine der beiden großen Lücken offen gelassen.
MerkeDieser Beitrag ist allgemeine Information und keine Versicherungsvermittlung oder Versicherungsberatung im Sinne von Paragraf 34d Gewerbeordnung. Er nennt kein Unternehmen und keinen Tarif. Welche Schäden ein konkreter Vertrag ersetzt, ergibt sich ausschließlich aus den vereinbarten Bedingungen und dem Versicherungsschein.
Welche zwei Verträge stecken hinter dem Begriff?
Die Bauleistungsversicherung, früher Bauwesenversicherung genannt, ersetzt unvorhergesehene Schäden an der Bauleistung selbst. Versichert ist also das entstehende Gebäude mit allem, was bereits eingebaut ist. Der Gesamtverband der Deutschen Versicherungswirtschaft gibt dafür Musterbedingungen heraus. Die aktuelle Fassung heißt ABBL 2018 und ersetzt schrittweise die älteren ABN 2011 für Auftraggeber und ABU 2011 für Bauunternehmen. Diese Musterbedingungen sind eine Empfehlung, kein Gesetz. Abweichende Vereinbarungen sind zulässig und kommen vor.
Die Feuerrohbauversicherung deckt Brand, Blitzschlag, Explosion und Anprall eines Luftfahrzeugs am Rohbau. Sie ist deshalb nötig, weil genau diese Gefahren in den Bauleistungsbedingungen üblicherweise ausgeschlossen sind. Rohbauten sind brandgefährdet: offene Holzkonstruktionen, Dämmstoffe, Schweiß- und Trennarbeiten, dazu ein Gelände, das nachts niemand kontrolliert. Wie der Schutz nach der Fertigstellung weiterläuft, beschreibt der Beitrag zur Feuerversicherung für das fertige Gebäude.
Was ist in der Bauleistungsversicherung üblicherweise abgedeckt?
Der Kern ist der unvorhergesehene Schaden am Bauwerk. Ein Sturm reißt die provisorische Dachabdeckung weg und der Starkregen durchnässt den frisch verputzten Innenausbau. Unbekannte beschädigen nachts Fenster und Türzargen. Aus dem Rohbau verschwinden die bereits montierten Heizkörper, die Sanitärarmaturen oder das verlegte Kupferrohr. Solche Fälle sind der typische Anwendungsbereich.
| Ereignis am Bau | Zuständig ist üblicherweise | Was Sie prüfen sollten |
|---|---|---|
| Sturm reißt Notabdeckung ab, Regen dringt ein | Bauleistungsversicherung | ob normale Witterungseinflüsse ausgeschlossen sind |
| Diebstahl bereits fest eingebauter Teile | Bauleistungsversicherung | Definition von fest eingebaut in den Bedingungen |
| Diebstahl von Baumaterial, das noch lose lagert | meist nicht gedeckt | ob ein Zusatzbaustein für Baustoffe vereinbart ist |
| Diebstahl von Werkzeug und Maschinen | meist nicht gedeckt | separate Vereinbarung nötig |
| Vandalismus am Rohbau | Bauleistungsversicherung | Höhe der Selbstbeteiligung |
| Brand, Blitzschlag, Explosion | Feuerrohbauversicherung | Nachweis wird oft von der Bank verlangt |
| Nachbarauto durch herabfallenden Ziegel beschädigt | Bauherrenhaftpflicht | Deckungssumme und Eigenleistungsanteil |
| Grundwasser und Hochwasser aus Gewässern | regelmäßig ausgeschlossen | ob ein Elementarbaustein angeboten wird |
Die Ausschlüsse sind der eigentlich wichtige Teil. In den verbreiteten Bedingungen nicht ersetzt werden: Schäden durch normale Witterungseinflüsse, mit denen wegen der Jahreszeit zu rechnen war, reine Material- und Ausführungsmängel ohne Folgeschaden, Schäden durch Grundwasser und durch Hochwasser aus Gewässern, Diebstahl loser Materialien sowie Feuer. Wer die Nacherfüllung eines Handwerkers erwartet, sucht am falschen Ort: Mängel am Gewerk selbst sind eine Sache des Werkvertragsrechts, nicht des Versicherers.
Was kostet der Schutz und wie lange läuft er?
Die Bauleistungsversicherung wird meist als Einmalbeitrag für die gesamte Bauzeit kalkuliert, bezogen auf die Bausumme einschließlich Eigenleistungen. Anbieterangaben nennen 0,1 bis 0,5 Prozent der Bausumme, teilweise wird 0,1 bis 0,15 Prozent als üblicher Korridor genannt. Für ein Einfamilienhaus mit 250.000 bis 400.000 Euro Bausumme werden verbreitet 170 bis 500 Euro angegeben. Diese Spannen stammen aus Anbieter- und Vergleichsportalen, nicht aus einer amtlichen Statistik. Behandeln Sie sie als Größenordnung, nicht als Preis.
Die Selbstbeteiligung liegt bei den meisten Tarifen zwischen 150 und 500 Euro je Schadenfall. Der Vertrag endet mit der Abnahme oder Bezugsfertigkeit, oft mit einer festen Höchstlaufzeit von 12 oder 24 Monaten. Zieht sich der Bau, muss die Verlängerung aktiv beantragt werden. Die Feuerrohbauversicherung wird häufig beitragsfrei mitgegeben, wenn die spätere Wohngebäudeversicherung beim selben Versicherer liegt, üblicherweise befristet auf sechs Monate, bei manchen Anbietern länger. Als eigenständiger Vertrag oder als Zusatz zur Bauleistungspolice fällt ein Einmalbeitrag an.
Eigenleistungen und Materialwert gehören in die Bausumme. Versichert wird der Wert der gesamten Bauleistung, nicht die Rechnungssumme des Bauunternehmens. Wer 40.000 Euro Muskelhypothek und selbst gekauftes Material nicht angibt, ist unterversichert und bekommt im Schadenfall anteilig gekürzt. Melden Sie außerdem jede spätere Erhöhung der Bausumme nach, etwa wenn zusätzliche Gewerke beauftragt werden.
Welche Angaben entscheiden über die Leistung?
- Bausumme: Grundlage für Beitrag und Entschädigung. Sie umfasst alle Gewerke, das Material der Eigenleistungen und einen Ansatz für die eigene Arbeitszeit.
- Selbstbeteiligung: Bei den meisten Tarifen 150 bis 500 Euro je Schadenfall. Eine höhere Selbstbeteiligung senkt den Beitrag, macht aber kleine Schäden wertlos.
- Höchstlaufzeit: Oft 12 oder 24 Monate ab Baubeginn. Zieht sich der Bau, muss die Verlängerung vor Ablauf beantragt werden.
- Baustoffe und Werkzeug: Noch nicht eingebautes Material und Geräte sind in den Standardbedingungen nicht gedeckt und brauchen einen gesonderten Einschluss.
- Obliegenheiten zur Sicherung: Bauzaun, abschließbarer Container, Beleuchtung. Wer sie nicht erfüllt, riskiert eine Kürzung bei Diebstahl und Vandalismus.
- Feuerrohbau beitragsfrei oder nicht: Lassen Sie sich schriftlich bestätigen, ob der Rohbauschutz in der Wohngebäudeversicherung enthalten ist und für wie viele Monate.
Wie grenzt sich das von den anderen Bauversicherungen ab?
Drei Verträge werden regelmäßig verwechselt, obwohl sie sich sauber trennen lassen. Die Bauleistungsversicherung zahlt für Schäden am eigenen Bauwerk. Die Bauherrenhaftpflicht zahlt für Schäden, die Dritte durch die Baustelle erleiden, also Passanten, Nachbargebäude, parkende Fahrzeuge. Welche Deckungssumme dort sinnvoll ist und warum Eigenleistungen die Sache verkomplizieren, steht im Beitrag zur Bauherrenhaftpflichtversicherung. Die Wohngebäudeversicherung schließlich beginnt erst am fertigen Haus und schützt es dauerhaft gegen Feuer, Leitungswasser sowie Sturm und Hagel.
Ein vierter Punkt wird oft vergessen: Der Hausrat ist während der Bauphase nicht versichert. Werkzeug, Möbel und Geräte, die schon im Rohbau stehen, fallen weder unter die Bauleistungs- noch unter die spätere Hausratversicherung, solange die Wohnung nicht bezugsfertig ist. Lagern Sie Wertvolles bis zum Einzug woanders.
In welcher Reihenfolge schließen Sie die Verträge ab?
- Bausumme ermitteln. Rechnung des Bauträgers oder Summe der Einzelgewerke, plus Materialkosten der Eigenleistungen, plus einen realistischen Ansatz für die eigene Arbeitszeit. Diese Zahl ist die Grundlage für beide Verträge.
- Bauleistungsversicherung vor dem ersten Spatenstich abschließen. Der Schutz muss stehen, bevor Material auf die Baustelle kommt. Ein Vertrag, der erst nach Baubeginn beantragt wird, deckt bereits eingetretene Schäden nicht.
- Feuerrohbauschutz mit der Wohngebäudeversicherung koppeln. Klären Sie beim Antrag ausdrücklich, ob der Rohbauschutz beitragsfrei enthalten ist und für wie viele Monate. Lassen Sie sich das schriftlich bestätigen, die Bank fordert diesen Nachweis regelmäßig an.
- Bauherrenhaftpflicht parallel abschließen. Sie deckt einen anderen Schadenkreis und ersetzt die Bauleistungspolice nicht. Prüfen Sie, ob Helfer aus Familie und Bekanntenkreis mitversichert sind.
- Baustelle sichern und dokumentieren. Bauzaun, abschließbarer Container, Beleuchtung. Viele Bedingungen enthalten Obliegenheiten zur Sicherung. Fotografieren Sie den Baufortschritt wöchentlich, das erspart im Schadenfall die Diskussion über den Zustand vorher.
- Schaden sofort melden. Bei Diebstahl und Vandalismus zusätzlich Anzeige bei der Polizei mit Aktenzeichen. Verändern Sie nichts, bevor der Versicherer den Zustand freigegeben hat.
- Vertragsende an die Abnahme koppeln. Verzögert sich der Bau, beantragen Sie die Verlängerung vor Ablauf. Nach der Abnahme melden Sie die Bezugsfertigkeit, damit die Wohngebäudeversicherung ohne Lücke anschließt.
Brauchen Sie beide Verträge wirklich?
Die ehrliche Antwort fällt unterschiedlich aus. Die Feuerrohbauversicherung ist praktisch nicht verzichtbar, weil ein Brand den Totalverlust bedeutet und die Bank sie ohnehin verlangt. Sie kostet in der üblichen Kopplung an die Wohngebäudeversicherung oft nichts extra. Hier gibt es wenig zu überlegen.
Bei der Bauleistungsversicherung ist die Rechnung offener. Der Beitrag ist gemessen an der Bausumme klein. Der Nutzen hängt aber davon ab, wer das Risiko ohnehin trägt. Beauftragen Sie einen Generalunternehmer mit schlüsselfertigem Bau, liegt die Gefahr bis zur Abnahme nach Werkvertragsrecht überwiegend bei ihm, und viele Bauunternehmen haben eine eigene Bauleistungspolice. Lassen Sie sich deren Versicherungsschein zeigen, bevor Sie doppelt zahlen. Bauen Sie dagegen in Einzelvergabe oder mit erheblichen Eigenleistungen, tragen Sie das Risiko selbst, und der Vertrag ist gut angelegtes Geld.
Prüfen Sie vor der Unterschrift vier Angaben: die eingetragene Bausumme einschließlich Eigenleistungen, die Höhe der Selbstbeteiligung, die maximale Laufzeit in Monaten und ob Baustoffe, die noch nicht eingebaut sind, mitversichert sind. Diese vier Punkte bestimmen, was im Schadenfall gezahlt wird.